Doanh nghiệp hồ tiêu dùng hàng hóa phái sinh để phòng vệ giá trực tiếp trên sàn trong nước hiện chưa làm được, vì hồ tiêu chưa có trong danh mục sản phẩm của MXV. Bài này kể hành trình của một doanh nghiệp xuất khẩu tiêu trong ví dụ giả định, từ lúc ký hợp đồng đến lúc chọn công cụ thay thế.
Doanh nghiệp trong truyện không có thật và được ghi rõ là ví dụ giả định. Số liệu thật chỉ lấy từ nguồn công bố.
Bài viết này giúp bạn:
- Hiểu vì sao hồ tiêu chưa có hợp đồng niêm yết tại MXV
- Nắm hai lối đi thực tế khi chưa có công cụ trực tiếp
- Xem cách doanh nghiệp cà phê chốt giá trên sàn quốc tế
- Theo dõi dự thảo luật mới mà không kỳ vọng sớm
Nội dung bài viết
- 01 Doanh nghiệp hồ tiêu dùng hàng hóa phái sinh để phòng vệ giá được không?
- 02 Vì sao hồ tiêu chưa có hợp đồng niêm yết tại MXV?
- 03 Hai lối đi thực tế khi chưa có hợp đồng niêm yết là gì?
- 04 Doanh nghiệp cà phê chốt giá trên sàn quốc tế ra sao?
- 05 Kỳ hạn, tương lai, quyền chọn, hoán đổi: công cụ nào hợp?
- 06 Dự thảo Luật Giao dịch hàng hóa phái sinh mở cơ hội gì?
- 07 Câu hỏi thường gặp về hồ tiêu và hàng hóa phái sinh
Doanh nghiệp hồ tiêu dùng hàng hóa phái sinh để phòng vệ giá được không?
Điểm chính: Chưa được. Việc dùng hàng hóa phái sinh trực tiếp trên sàn trong nước cho hồ tiêu hiện chưa khả thi, vì hồ tiêu không nằm trong danh mục niêm yết của MXV. Doanh nghiệp cần dùng công cụ gián tiếp hoặc công cụ thương mại truyền thống, đồng thời hiểu rõ giới hạn của từng cách.
Hãy hình dung doanh nghiệp A, một đơn vị xuất khẩu tiêu (ví dụ giả định, không phải đơn vị có thật). A ký hợp đồng bán 50 tấn tiêu đen, giao sau ba tháng. Giá lúc ký khá dễ chịu, nhưng ba tháng đủ dài để thị trường đổi chiều.
Câu trả lời là chưa. Theo bảng phí của MXV, nhóm nguyên liệu công nghiệp gồm cà phê Arabica, Robusta, đường 11, đường trắng, bông, ca cao, cao su RSS3, TSR20 và dầu cọ thô. Hồ tiêu không có tên.
Vậy biết điều đó có ích gì? Có, vì A khỏi mất cả tháng học một sản phẩm chưa tồn tại. Quy mô rủi ro thì lớn: theo số liệu VPSA, năm 2025 Việt Nam xuất khẩu 247.482 tấn hồ tiêu, kim ngạch 1,66 tỷ USD.
Vì sao hồ tiêu chưa có hợp đồng niêm yết tại MXV?
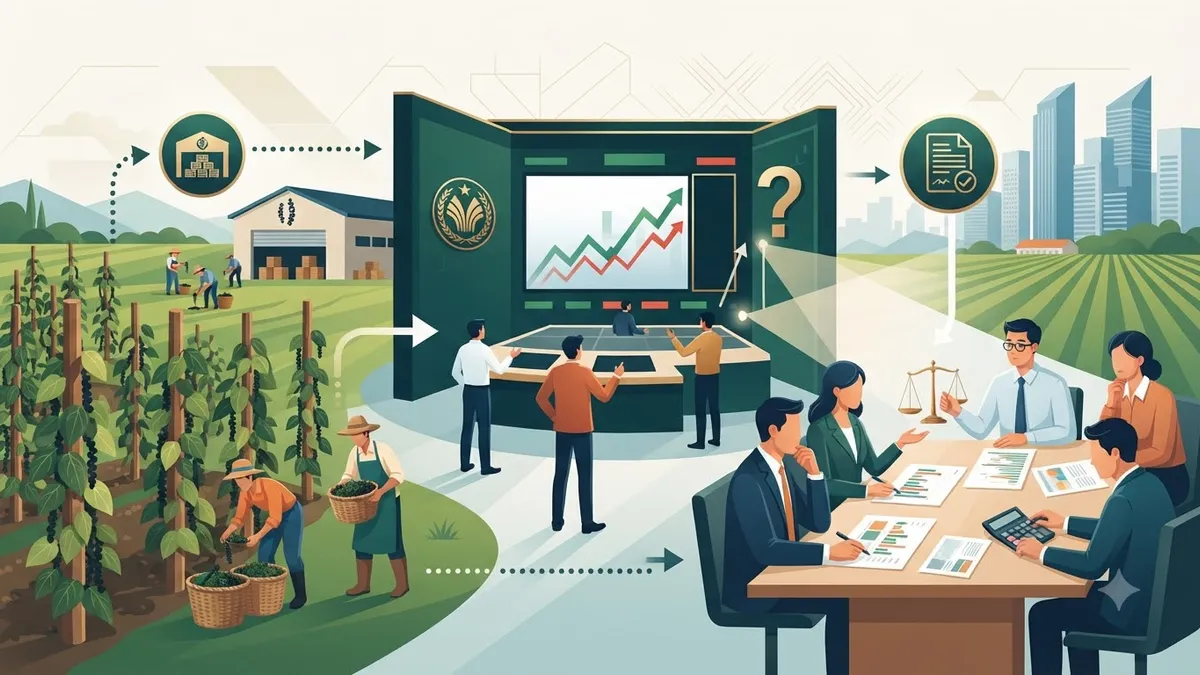
Điểm chính: Hồ tiêu chưa niêm yết tại MXV vì sở này liên thông giá với hợp đồng tương lai đã có trên các sàn quốc tế như ICE, CBOT. Hồ tiêu chưa có hợp đồng quốc tế chuẩn hóa để tham chiếu, nên MXV chưa có gì để liên thông và đưa vào danh mục.
A hỏi tiếp: sao MXV không mở thêm sản phẩm cho tiêu? Người tư vấn đưa A xem bảng ký quỹ của MXV. Mỗi mã đều ghi sàn tham chiếu: Robusta gắn với ICE châu Âu, Arabica và ca cao gắn với ICE Mỹ, ngô và đậu tương gắn với CBOT.
Nói cách khác, MXV liên thông với hợp đồng tương lai (futures) đã chuẩn hóa ở nước ngoài. Futures là hợp đồng giao dịch tập trung, có điều khoản thống nhất về khối lượng, chất lượng và kỳ hạn. Hợp đồng Robusta trên ICE là ví dụ: 10 tấn mỗi hợp đồng, giá chào bằng USD mỗi tấn.
Bài này không khẳng định lý do sâu xa nào khác, vì chưa có nguồn chính thức giải thích. Điều kiểm chứng được chỉ là thực trạng danh mục.
Dù vậy, thiếu công cụ trực tiếp không có nghĩa là bó tay. Bài thị trường phái sinh hàng hóa Việt Nam mô tả bức tranh chung, còn hai lối đi cụ thể nằm ở phần sau.
Hai lối đi thực tế khi chưa có hợp đồng niêm yết là gì?
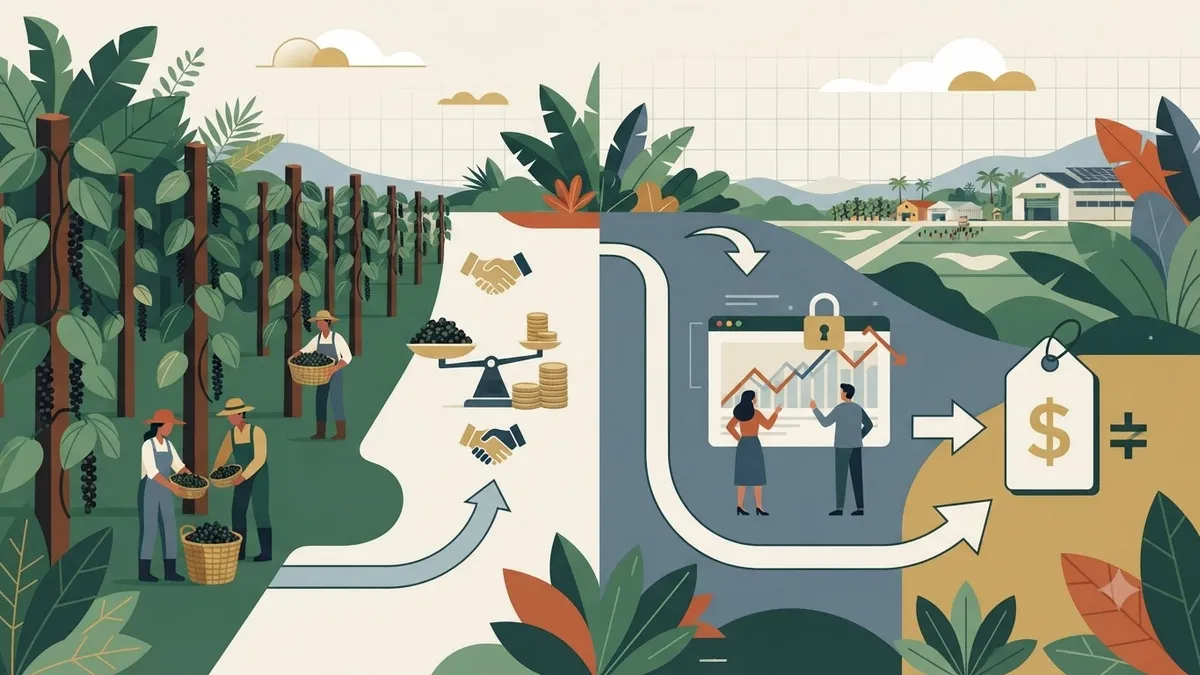
Điểm chính: Hai lối đi thực tế là phòng vệ chéo (cross hedge) bằng hàng hóa có tương quan giá, và công cụ thương mại truyền thống như hợp đồng kỳ hạn forward, điều khoản giá linh hoạt, đa dạng thị trường đầu ra. Mỗi lối đều có rủi ro riêng, chưa lối nào trọn vẹn.
Giả sử A còn 20 tấn tiêu chưa bán, giá nhích lên xuống từng tuần. A có hai hướng.
Hướng thứ nhất là phòng vệ chéo: mở vị thế trên một hàng hóa đã niêm yết có giá từng đi cùng chiều với tiêu, như cà phê hay cao su. Vấn đề là basis risk, tức rủi ro chênh lệch giữa tài sản phòng vệ và hàng thật. Hai giá có thể lệch pha đúng lúc cần chúng khớp. Bài basis risk trong phòng vệ giá hàng hóa phân tích kỹ hơn.
Hướng thứ hai là công cụ thương mại truyền thống: forward ký trực tiếp với đối tác mua, điều khoản giá linh hoạt và nhiều thị trường đầu ra. Forward không chuẩn hóa, không có trung tâm bù trừ đứng giữa. Vì vậy rủi ro đối tác khá cao.
Nếu không kiểm tra mức tương quan giá, doanh nghiệp có thể lỗ kép: hàng thật mất giá, vị thế phòng vệ cũng lỗ.
Không có bên bảo lãnh, đối tác yếu vốn có thể rút khỏi hợp đồng khi giá biến động mạnh.
Doanh nghiệp cà phê chốt giá trên sàn quốc tế ra sao?
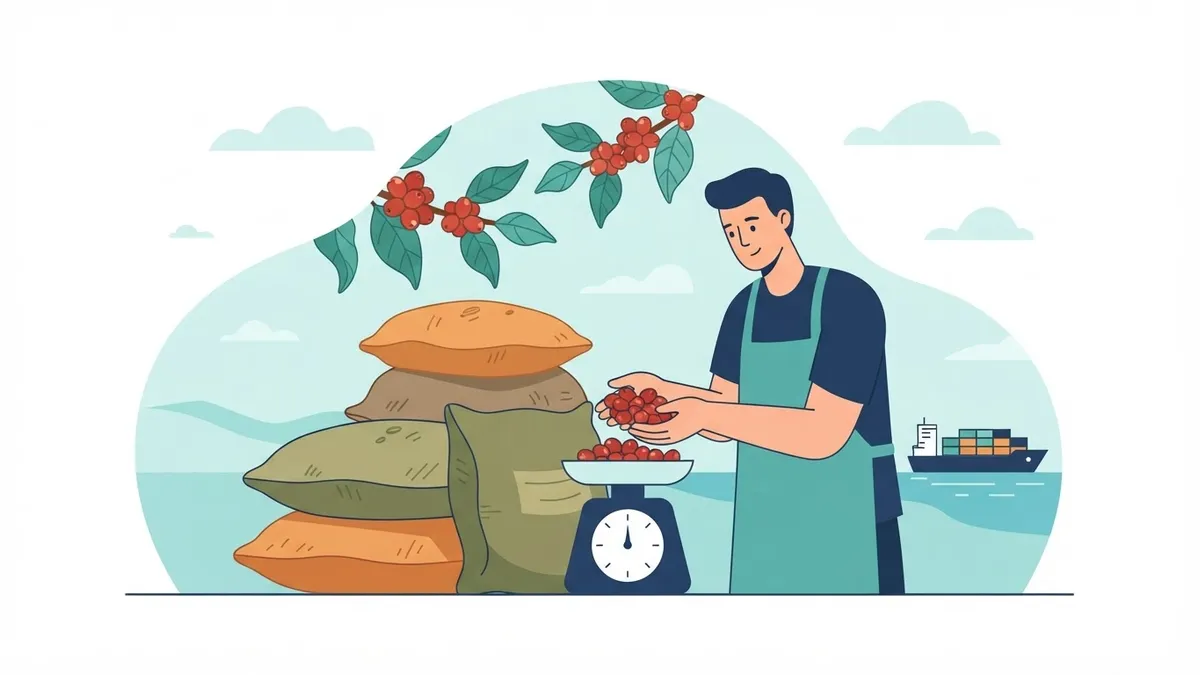
Điểm chính: Doanh nghiệp cà phê phòng vệ giá bằng cách mở vị thế bán hợp đồng tương lai Robusta với khối lượng tương ứng hàng sắp bán, rồi đóng vị thế khi bán hàng thật. Họ đổi cơ hội lãi thêm lấy sự ổn định hơn của biên lợi nhuận.
Xét ví dụ giả định thứ hai. Doanh nghiệp cà phê B dự kiến bán 100 tấn Robusta sau hai tháng, tương ứng 10 hợp đồng ICE.
B mở vị thế bán (short) trên hợp đồng tương lai Robusta với khối lượng tương ứng. Nếu giá giảm, phần lãi trên sàn bù lại phần hàng thật mất giá. Nếu giá tăng, vị thế sàn lỗ nhưng hàng thật bán được giá cao hơn. Hai khoản bù trừ nhau, nên biên lợi nhuận ít dao động hơn. Tuy nhiên basis và chi phí chuyển kỳ hạn vẫn có thể làm kết quả lệch.
Đó là hedging: mở vị thế phái sinh ngược chiều với hàng thật đang nắm. Mục tiêu không phải đầu cơ. Mục tiêu là bớt đi phần bất định trong kế hoạch kinh doanh. Cái giá là mất cơ hội lãi thêm khi giá đi theo hướng có lợi. Bài đáo hạn và chuyển kỳ hạn hợp đồng giải thích chi phí duy trì vị thế qua nhiều kỳ.
Cần một quy trình quản trị rủi ro giá rõ ràng?
Nguyễn Hữu Thi đồng hành cùng chủ doanh nghiệp SME xây quy trình vận hành không phụ thuộc một mình bạn. Phần theo dõi rủi ro có thể kết hợp AI/automation.
Kỳ hạn, tương lai, quyền chọn, hoán đổi: công cụ nào hợp?
Điểm chính: Bốn công cụ phái sinh khác nhau ở mức chuẩn hóa, nơi giao dịch, rủi ro đối tác và nghĩa vụ thực hiện. Kỳ hạn và tương lai là nghĩa vụ phải thực hiện, quyền chọn cho quyền không bắt buộc, hoán đổi dành cho tổ chức lớn. Với hồ tiêu, hiện chủ yếu dùng được forward.
| Công cụ | Chuẩn hóa | Nơi giao dịch | Rủi ro đối tác | Nghĩa vụ |
|---|---|---|---|---|
| Kỳ hạn (Forward) | Không | OTC song phương | Cao | Bắt buộc, khó thoát |
| Tương lai (Futures) | Có | Sàn tập trung | Thấp hơn nhờ bù trừ | Bắt buộc, dễ tất toán |
| Quyền chọn (Options) | Có | Sàn tập trung | Thấp với bên mua | Không bắt buộc, trả phí |
| Hoán đổi (Swaps) | Không | OTC, tổ chức lớn | Cao | Bắt buộc theo chuỗi |
Forward giống hợp đồng đặt cọc mua nông sản tại vườn: hai bên tự thỏa thuận, không ai bảo lãnh. Futures là hợp đồng đó được đóng gói tiêu chuẩn và đưa lên sàn.
Về bù trừ, tổ chức thanh toán bù trừ đứng giữa các bên của giao dịch futures để giảm rủi ro đối tác.
Vài thuật ngữ bạn sẽ gặp: long là vị thế mua, short là vị thế bán. Ký quỹ là tiền đặt cọc để mở vị thế, xem thêm ký quỹ hàng hóa phái sinh. Basis là chênh lệch giữa giá giao ngay và giá hợp đồng tương lai, theo bảng thuật ngữ CFTC.
Dự thảo Luật Giao dịch hàng hóa phái sinh mở cơ hội gì?
Điểm chính: Dự thảo Luật Giao dịch hàng hóa phái sinh, dự thảo chưa được thông qua, nêu hồ tiêu trong nhóm mặt hàng có thế mạnh cần phát triển sản phẩm giao dịch. Đây mới là định hướng chính sách. Doanh nghiệp nên theo dõi và chuẩn bị, chưa nên coi đó là công cụ đang vận hành.
A đọc tin và thấy điều đáng chú ý. Theo Vietstock, Bộ Công Thương đề xuất tên Luật Giao dịch hàng hóa phái sinh, dự thảo gồm 8 chương, 55 điều. Luật sẽ tạo cơ sở pháp lý để từng bước phát triển sản phẩm cho các mặt hàng có thế mạnh như gạo, cà phê, hồ tiêu, cao su, điều và năng lượng.
Nghị quyết 220/NQ-CP ngày 7/8/2026 thống nhất tên gọi dự án luật, theo báo Doanh nhân. Tuy nhiên, đây vẫn là dự thảo, chưa được thông qua, và số điều có thể khác nhau giữa các báo. Vì vậy bài này không nêu ngày hiệu lực hay danh sách mặt hàng cuối cùng.
Việc A nên làm ngay: ghi lại khối lượng và kỳ hạn bán của từng hợp đồng, đọc kỹ điều khoản giá với đối tác, và theo dõi tiến trình luật qua tóm tắt quy định hàng hóa phái sinh hiện hành.
Điểm rút ra từ câu chuyện
- Hồ tiêu chưa có hợp đồng niêm yết tại MXV, nên xác minh công cụ trước khi học cách dùng
- Phòng vệ chéo và forward là hai lối đi, mỗi lối có rủi ro riêng
- Cà phê Robusta cho thấy cơ chế khóa giá bằng futures khi có hợp đồng chuẩn
- Dự thảo luật nêu tên hồ tiêu nhưng chưa được thông qua
- Chuẩn bị năng lực quản trị rủi ro giá trước, công cụ mới đến sau
Câu hỏi thường gặp về hồ tiêu và hàng hóa phái sinh
Điểm chính: Doanh nghiệp hồ tiêu nên kiểm tra tư cách pháp lý đối tác, hiểu cách tính lãi lỗ và ký quỹ, và hỏi kế toán về thuế trước khi giao dịch. Với quy mô nhỏ và dòng tiền mỏng, đàm phán điều khoản giá với đối tác mua thường là bước đầu thực tế hơn.
Doanh nghiệp hồ tiêu dùng hàng hóa phái sinh lừa đảo có phổ biến không?
Rủi ro tăng khi giao dịch qua đơn vị không được MXV cấp phép làm Thành viên Kinh doanh. Hãy kiểm tra tư cách pháp lý trước khi mở tài khoản. Xem thêm bài dấu hiệu lừa đảo hàng hóa phái sinh.
Cách tính lãi lỗ hàng hóa phái sinh cơ bản như thế nào?
Lãi lỗ bằng chênh lệch giá đóng và giá mở vị thế, nhân với độ lớn hợp đồng và số lot. Long lãi khi giá tăng, short lãi khi giá giảm.
Doanh nghiệp hồ tiêu nhỏ có nên tự học giao dịch hàng hóa phái sinh không?
Doanh nghiệp nhỏ, dòng tiền mỏng nên cân nhắc kỹ vì cần ký quỹ và theo dõi liên tục. Đàm phán điều khoản giá linh hoạt với đối tác mua thường nhẹ việc hơn.
Thuế giao dịch hàng hóa phái sinh áp dụng thế nào tại Việt Nam?
Nghĩa vụ thuế phụ thuộc loại hình doanh nghiệp và quy định hiện hành. Bạn nên hỏi kế toán hoặc đơn vị tư vấn thuế trước khi mở tài khoản. Xem bài thuế giao dịch hàng hóa phái sinh.
Lịch nghỉ giao dịch hàng hóa phái sinh có ảnh hưởng doanh nghiệp hồ tiêu không?
Có. Các sàn quốc tế nghỉ theo lịch lễ Mỹ và châu Âu, khác lịch Việt Nam. Doanh nghiệp cần xem lịch giao dịch MXV để tránh đặt lệnh nhầm ngày.
Muốn doanh nghiệp tự chạy, không phụ thuộc một mình bạn?
Nguyễn Hữu Thi giúp chủ doanh nghiệp SME chuẩn hóa quy trình bán hàng và quản trị rủi ro bằng AI/automation.
Lưu ý: Nội dung mang tính thông tin, nêu rõ rủi ro, không phải khuyến nghị đầu tư. Doanh nghiệp A và B là ví dụ giả định. Hãy hỏi chuyên gia tài chính, kế toán và luật sư trước khi áp dụng công cụ phòng vệ giá.