Hợp đồng tương lai cà phê là thỏa thuận mua hoặc bán một lượng cà phê cố định ở mức giá chốt từ hôm nay, giao nhận vào tháng sau này. Công cụ này giúp doanh nghiệp xuất khẩu và nhà rang xay biết trước mức giá mình sẽ gặp.
Huu Thi Blog cùng Nguyễn Hữu Thi sẽ đi qua từng lớp của cơ chế này. Bạn sẽ thấy vì sao giá Đắk Lắk bám theo sàn London, Robusta khác Arabica ở đâu, và ba chỗ nào dễ làm phòng vệ giá thất bại.
Bài viết này giúp bạn:
- Hiểu cơ chế của Robusta và Arabica, không nhầm lẫn hai sàn gốc
- Đọc được thông số chính của hợp đồng Robusta trên ICE
- Biết chiều mở vị thế phụ thuộc vào trạng thái hàng thật
- Nhận diện basis risk và rủi ro ký quỹ trước khi mất tiền
- Phân biệt hợp đồng tương lai với quyền chọn
Nội dung bài viết
Hợp đồng tương lai cà phê là gì và vì sao giá Việt Nam theo sàn London?
Điểm chính: Hợp đồng tương lai cà phê là thỏa thuận mua hoặc bán một khối lượng cà phê cố định, theo mức giá và tháng giao hàng ấn định trước. Robusta giao dịch trên ICE Futures Europe, Arabica trên ICE Futures US. Nhờ đó doanh nghiệp có thể khóa giá trước khi giao hàng thật.
Việt Nam là nước xuất khẩu Robusta lớn nhất thế giới. Tuy nhiên, giá tham chiếu cho cà phê Đắk Lắk hay Gia Lai không xác lập trong nước. Nó xác lập tại London, trên sàn ICE Futures Europe.
Ví dụ, đêm 28/7/2026, giá Robusta kỳ hạn tháng 9/2026 tăng 78 USD lên 3.877 USD mỗi tấn, theo MXV (2026). Thương lái trong nước điều chỉnh giá thu mua ngay sáng hôm sau.
Vậy doanh nghiệp cần công cụ này vì sao? Bởi giá biến động theo sản lượng Brazil, thời tiết, tồn kho trên sàn và tỷ giá USD. Hợp đồng tương lai cho phép chốt giá từ hôm nay, thay vì chờ vận may lúc thu hoạch.
Ở Việt Nam, Sở Giao dịch Hàng hóa Việt Nam (MXV) tổ chức thị trường tập trung dưới cấp phép của Bộ Công Thương. MXV thành lập ngày 1/9/2010, theo MXV. Nghị định 51/2018/NĐ-CP có hiệu lực từ 1/6/2018 đã mở đường để MXV liên thông với CME Group, ICE và LME. Bạn có thể đọc nền tảng ở bài phái sinh hàng hóa khác chứng khoán phái sinh ra sao.
Robusta và Arabica giao dịch trên sàn nào, khác nhau ra sao?
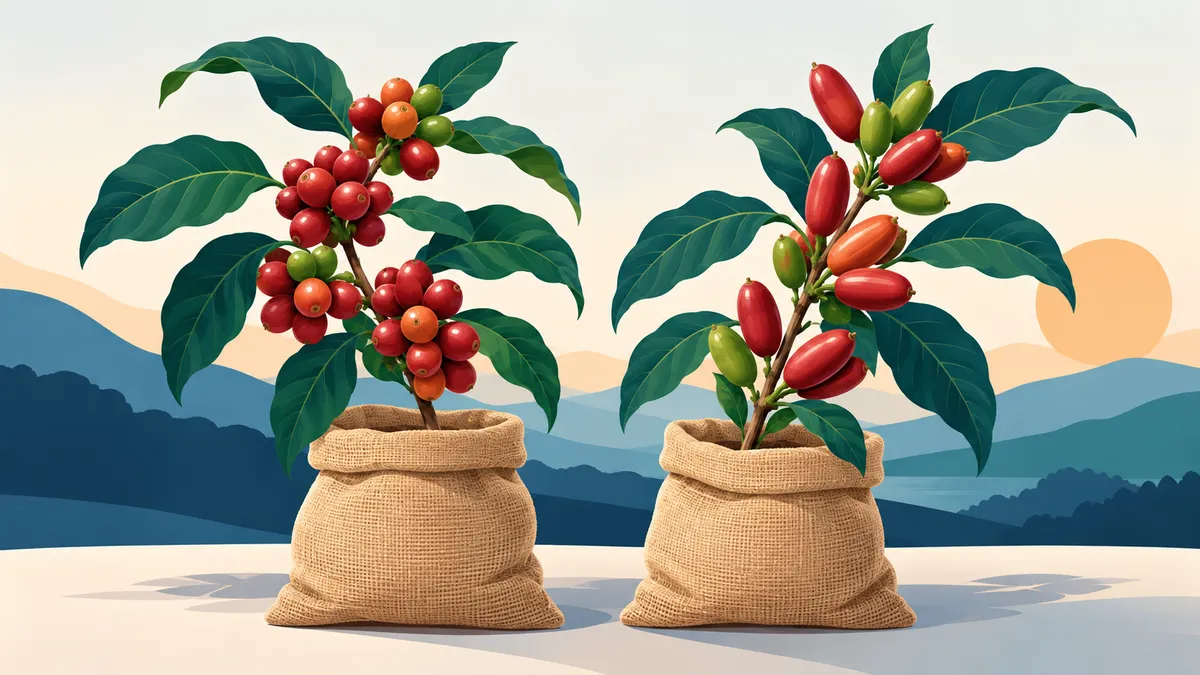
Điểm chính: Robusta và Arabica khác nhau ở sàn gốc, đơn vị yết giá và nhóm doanh nghiệp sử dụng. Robusta giao dịch trên ICE Futures Europe, tính bằng USD/tấn, mỗi hợp đồng 10 tấn. Arabica giao dịch trên ICE Futures US, tính bằng cent/pound. Vì vậy mỗi loại cần cách quy đổi riêng.
| Tiêu chí | Robusta | Arabica |
|---|---|---|
| Sàn gốc | ICE Futures Europe (London) | ICE Futures US |
| Đơn vị yết giá | USD/tấn | Cent/pound (1 pound ≈ 0,4536 kg) |
| Khối lượng một hợp đồng | 10 tấn | Xem trên trang ICE Coffee C |
| Tháng giao hàng | 1, 3, 5, 7, 9, 11 | Xem trên trang ICE Coffee C |
| Quyền chọn tại MXV | Chưa có | Có, từ 26/6/2023 |
Theo trang ICE Robusta Coffee Futures, hàng giao thật nằm tại kho do sàn chỉ định ở châu Âu hoặc Mỹ. First Notice Day rơi vào ngày làm việc thứ 4 trước ngày làm việc đầu tiên của tháng giao hàng. Last Trading Day là ngày làm việc thứ 4 trước ngày làm việc cuối của tháng, lúc 12:30. Với Arabica, hãy đối chiếu thông số tại ICE Coffee C Futures.
Khối lượng 10 tấn cho thấy ngay một điều. Doanh nghiệp muốn phòng vệ 100 tấn cần khoảng 10 hợp đồng, phần lẻ nằm ngoài vùng bảo vệ. Ngoài ra, chuỗi tháng 1-3-5-7-9-11 khiến tháng thu hoạch hiếm khi trùng kỳ hạn. Cách chuyển kỳ hạn được giải thích trong bài đáo hạn và chuyển kỳ hạn hợp đồng hàng hóa phái sinh.
Đơn vị yết giá cũng quan trọng. Nhầm cent/pound với USD/tấn, con số chốt giá có thể sai lệch lớn mà không ai nhận ra. Đáng chú ý, quý II/2026 Arabica đã quay lại top 10 thanh khoản tại MXV, theo MXV (2026).
Doanh nghiệp cà phê nên phòng vệ giá theo chiều nào?
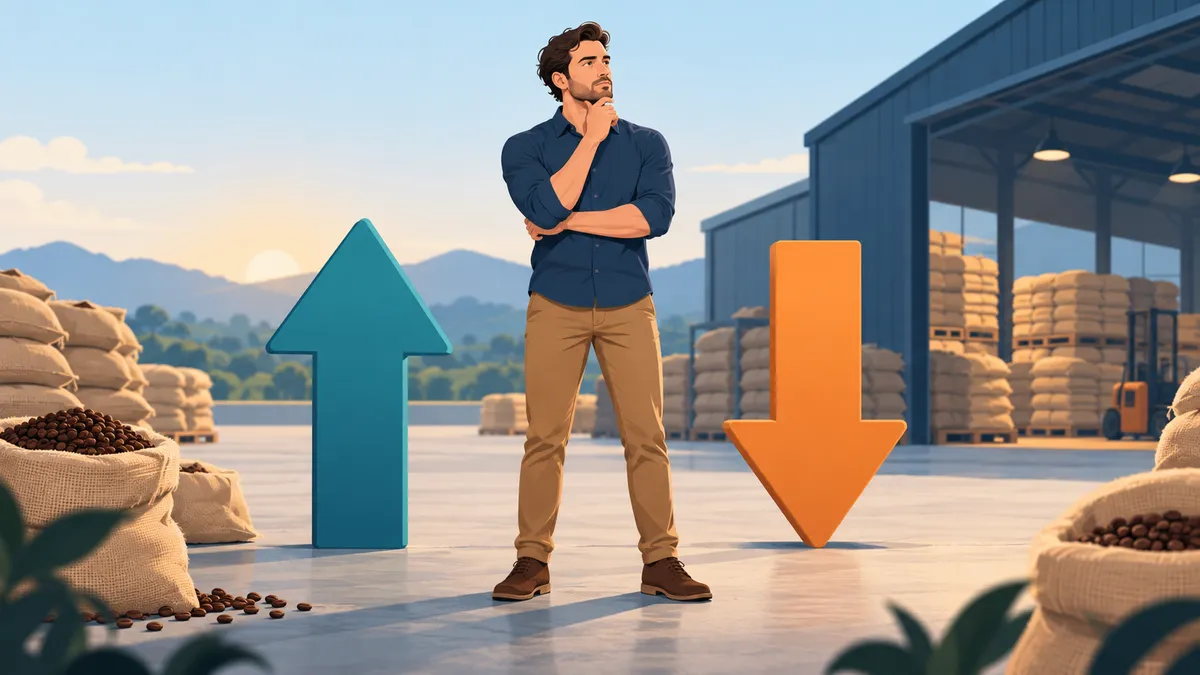
Điểm chính: Doanh nghiệp đang có hoặc sắp có hàng và lo giá giảm thường BÁN hợp đồng tương lai. Doanh nghiệp sắp phải mua nguyên liệu và lo giá tăng thường MUA. Nguyên tắc gốc là mở vị thế ngược chiều với trạng thái hàng thật, để triệt tiêu biến động giá.
Hãy hình dung một doanh nghiệp xuất khẩu Robusta ở Đắk Lắk. Tháng 8, họ biết tháng 11 sẽ có 100 tấn để bán. Vì vậy họ bán hợp đồng tương lai tương ứng 100 tấn ngay từ tháng 8, thay vì chờ tới lúc thu hoạch.
Theo ví dụ giả định, nếu giá rơi 300 USD mỗi tấn, hàng thật bán thấp hơn kỳ vọng khoảng 30.000 USD. Tuy nhiên, vị thế bán trên sàn lãi xấp xỉ 30.000 USD. Hai khoản gần như triệt tiêu nhau. Ngược lại, nếu giá tăng, hàng thật lời thêm nhưng vị thế trên sàn lỗ tương ứng.
Doanh nghiệp đã từ bỏ cơ hội lãi thêm để đổi lấy một con số cố định. Mục tiêu của hedging không phải kiếm thêm tiền, mà là biến chi phí bất định thành khoản lập kế hoạch được. Bạn có thể xem thêm nền tảng ở bài hedging là gì trong giao dịch hàng hóa.
Nhà rang xay sắp phải mua nguyên liệu thì làm ngược lại, tức mua hợp đồng tương lai. Nắm quy luật này, bạn tự trả lời được câu hỏi nên bán hay mua theo vị thế hàng thật của mình.
Mẹo từ chuyên gia: Phần khó nhất của hedging là kỷ luật, không phải cơ chế. Hãy giữ đúng khối lượng đã phòng vệ theo kế hoạch. Đừng đóng vị thế sớm chỉ vì giá đang chạy có lợi hơn dự tính.
Basis risk là gì và vì sao hợp đồng tương lai không khóa được toàn bộ giá?
Điểm chính: Basis risk là phần chênh lệch giữa giá thu mua thực tế tại địa phương và giá niêm yết trên sàn quốc tế, dao động theo chất lượng hạt, chi phí vận chuyển và mùa vụ. Vì vậy hợp đồng tương lai chỉ khóa phần giá thế giới, không khóa toàn bộ giá bán.
Theo CFTC, basis là chênh lệch giữa giá giao ngay và giá hợp đồng tương lai gần nhất của cùng hàng hóa. Với cà phê Việt Nam, giá thu mua tại Đắk Lắk không bằng đúng giá London trừ một khoản cố định. Chênh lệch đó co giãn theo chất lượng hạt, chi phí vận chuyển ra cảng, cung cầu nội địa và mùa vụ.
Nhiều doanh nghiệp lầm tưởng phòng vệ trên sàn nghĩa là giá bán thực tế cũng cố định hẳn. Thực tế thì không. Hợp đồng chỉ khóa phần giá thế giới, còn phần chênh lệch địa phương vẫn trôi nổi.
Ví dụ giả định: giá London giữ nguyên nhưng basis tại Đắk Lắk giãn thêm 200 đồng mỗi kg. Doanh nghiệp đã phòng vệ đúng khối lượng vẫn thấy lợi nhuận thấp hơn dự tính, dù vị thế trên sàn không lỗ. Do đó, chương trình bài bản luôn theo dõi basis song song với giá sàn. Bài basis risk trong phòng vệ giá hàng hóa phân tích sâu hơn.
Bối cảnh tháng 7/2026 minh họa áp lực ấy. Xuất khẩu cà phê Việt Nam đạt khoảng 2,46 triệu bao, tăng 43,31% so với cùng kỳ, theo MXV (2026). Số liệu này chỉ phản ánh mùa vụ 2026, chưa chắc đúng cho các năm khác.
Vì sao hedging cà phê hay thất bại trên thực tế?
Điểm chính: Ba nguyên nhân chính khiến hedging cà phê thất bại là basis risk, áp lực dòng tiền từ ký quỹ bổ sung, và sai lệch khối lượng hoặc kỳ hạn giữa hợp đồng chuẩn hóa với sản lượng thật. Cả ba đều nằm ở khâu quản trị, không nằm ở việc đoán sai hướng giá.
Hợp đồng chỉ khóa phần giá thế giới. Doanh nghiệp không theo dõi basis dễ hụt hẫng khi lợi nhuận thực tế thấp hơn tính toán trên giấy.
Khi giá đi ngược vị thế, doanh nghiệp phải nộp thêm ký quỹ bằng tiền mặt ngay. Trong khi đó, lãi ở hàng thật chỉ thành tiền sau vài tháng. Bài ký quỹ hàng hóa phái sinh cần bao nhiêu vốn giải thích cách ước tính quỹ dự phòng.
Với Robusta, mỗi lô là 10 tấn và tháng giao hàng chỉ có 6 kỳ trong năm. Doanh nghiệp vì thế phải xử lý phần dư hoặc phần thiếu.
Điểm chung của cả ba sai lầm nằm ở quản trị dòng tiền và vận hành. Trước khi mở vị thế, doanh nghiệp nên trao đổi với kế toán trưởng về hạch toán và nghĩa vụ thuế, tham khảo bài thuế giao dịch hàng hóa phái sinh.
Muốn hệ thống hóa quy trình theo dõi giá và ký quỹ?
Nguyễn Hữu Thi chia sẻ cách dùng automation để việc theo dõi từng phiên giao dịch không còn dồn lên một mình bạn.
Hợp đồng tương lai cà phê khác quyền chọn thế nào?
Điểm chính: Hợp đồng tương lai là nghĩa vụ khóa cứng cả lãi lẫn lỗ. Quyền chọn là quyền mua hoặc bán sau khi trả phí premium, nên người mua được bảo vệ khi giá xấu nhưng vẫn hưởng lợi khi giá tốt. Tại MXV, Robusta chưa có quyền chọn, còn Arabica đã có từ 26/6/2023.
Trong nhóm công cụ phòng vệ giá hàng hóa phái sinh, hợp đồng tương lai không phải lựa chọn duy nhất. Còn có hợp đồng kỳ hạn, quyền chọn và hoán đổi. Với quyền chọn, doanh nghiệp trả premium để mua quyền chứ không phải nghĩa vụ.
Nếu giá đi xấu, doanh nghiệp thực hiện quyền để tránh thiệt hại. Nếu giá đi tốt, họ bỏ quyền, mất premium nhưng vẫn hưởng giá thị trường. Ngược lại, hợp đồng tương lai buộc thực hiện nghĩa vụ dù giá đi hướng nào.
Tuy nhiên, MXV bắt đầu giao dịch quyền chọn từ 26/6/2023 theo Quyết định 556/QĐ/TGĐ-MXV, với 8 sản phẩm gồm ngô, đậu tương, lúa mì, cà phê Arabica, đường 11, dầu WTI, khí tự nhiên và dầu Brent, theo MXV (2023). Danh mục này không có Robusta. Phí quyền chọn tại MXV tối đa 350.000 đồng mỗi hợp đồng.
Dự thảo Luật Giao dịch hàng hóa phái sinh 2026 nêu mục tiêu giúp doanh nghiệp xác lập giá ngay tại Việt Nam. Đây là dự thảo, chưa được thông qua và chưa có hiệu lực. Vì vậy doanh nghiệp không nên lập kế hoạch dựa trên văn bản chưa ban hành.
Câu hỏi thường gặp về hợp đồng tương lai cà phê
Hợp đồng tương lai cà phê phù hợp với doanh nghiệp quy mô nào?
Phù hợp nhất với doanh nghiệp có khối lượng xuất khẩu hoặc thu mua đủ lớn để mở vị thế tương ứng, thường từ vài chục tấn trở lên, và có bộ phận tài chính theo dõi được ký quỹ. Với Robusta, mỗi hợp đồng là 10 tấn.
Có nên tự giao dịch hay thuê đơn vị tư vấn?
Doanh nghiệp mới nên đặt lệnh qua Thành viên Kinh doanh của MXV có kinh nghiệm, thay vì tự vận hành ngay từ đầu, vì rủi ro ký quỹ đòi hỏi hiểu biết thực tế.
Hợp đồng tương lai cà phê có giúp doanh nghiệp tránh lỗ hoàn toàn không?
Không. Công cụ này chỉ chuyển rủi ro giá thành con số cố định, không loại bỏ rủi ro basis hay áp lực dòng tiền ký quỹ.
Doanh nghiệp Robusta có thể dùng quyền chọn thay hợp đồng tương lai không?
Chưa thể. MXV hiện chưa cấp phép quyền chọn cho Robusta, nên doanh nghiệp Robusta chỉ có công cụ hợp đồng tương lai tính tới tháng 8/2026.
Kinh doanh hàng hóa phái sinh có cần vốn lớn ngay từ đầu không?
Không nhất thiết vốn lớn, nhưng cần dòng tiền dự phòng cho ký quỹ bổ sung.
Điểm rút ra cho doanh nghiệp cà phê
- Giá Robusta ở Việt Nam bám theo sàn London nên cần hiểu cơ chế trước khi phòng vệ.
- Robusta tính bằng USD/tấn, mỗi lô 10 tấn, tháng giao hàng 1-3-5-7-9-11.
- Chiều mở vị thế luôn ngược với trạng thái hàng thật.
- Basis risk và ký quỹ bổ sung là hai nguồn thất bại hay gặp của chương trình phòng vệ.
- Robusta chưa có quyền chọn tại MXV, dự thảo luật mới chưa được thông qua.
Lưu ý: Giao dịch phái sinh có rủi ro, bài viết chỉ mang tính thông tin và không phải khuyến nghị đầu tư. Hãy trao đổi với kế toán trưởng, luật sư và Thành viên Kinh doanh của MXV trước khi mở bất kỳ vị thế nào.
Hợp đồng tương lai cà phê biến giá bất định thành con số lập kế hoạch được, nhưng chuyển rủi ro sang basis và dòng tiền. Nếu bạn muốn phần vận hành còn lại cũng chủ động như vậy, Huu Thi Blog luôn sẵn sàng đồng hành.
Sẵn sàng đưa doanh nghiệp về trạng thái tự vận hành?
Nếu bạn đang loay hoay giữa vận hành, theo dõi giá và quản trị đội nhóm, Nguyễn Hữu Thi có thể giúp xây lộ trình automation phù hợp quy mô SME.