Phòng vệ giá hàng hóa cho doanh nghiệp là việc dùng công cụ phái sinh như hợp đồng tương lai và quyền chọn để chốt trước mức giá nguyên liệu hoặc doanh thu. Nhờ vậy, chi phí không còn phụ thuộc hoàn toàn vào biến động của thị trường thế giới. Huu Thi Blog tổng hợp góc nhìn này từ khung pháp lý hiện hành và cách vận hành của Sở Giao dịch Hàng hóa Việt Nam (MXV).
Bài viết chỉ ra ai thường mua, ai thường bán hợp đồng tương lai. Ngoài ra, bạn sẽ thấy vì sao hedging vẫn gặp rắc rối. Đây là kiến thức tham khảo, không phải khuyến nghị đầu tư.
Bài viết này giúp bạn:
- Hiểu phòng vệ giá là chốt chi phí, không phải kiếm lời thêm
- Xác định chiều vị thế theo nỗi lo giá
- Nhận diện ba rủi ro khiến hedging thất bại
- So sánh hợp đồng tương lai và quyền chọn
- Nắm khung pháp lý và vùng mơ hồ về thuế
Nội dung bài viết
- 01 Phòng vệ giá hàng hóa cho doanh nghiệp là gì?
- 02 Doanh nghiệp nào thường mua, thường bán hợp đồng tương lai?
- 03 Vì sao hedging vẫn thất bại trên thực tế?
- 04 Hợp đồng tương lai và quyền chọn: nên chọn công cụ nào?
- 05 Khung pháp lý và nghĩa vụ thuế phái sinh hàng hóa ra sao?
- 06 Những sai lầm thường gặp khi triển khai phòng vệ giá
- 07 Câu hỏi thường gặp về phòng vệ giá hàng hóa
Phòng vệ giá hàng hóa cho doanh nghiệp là gì?
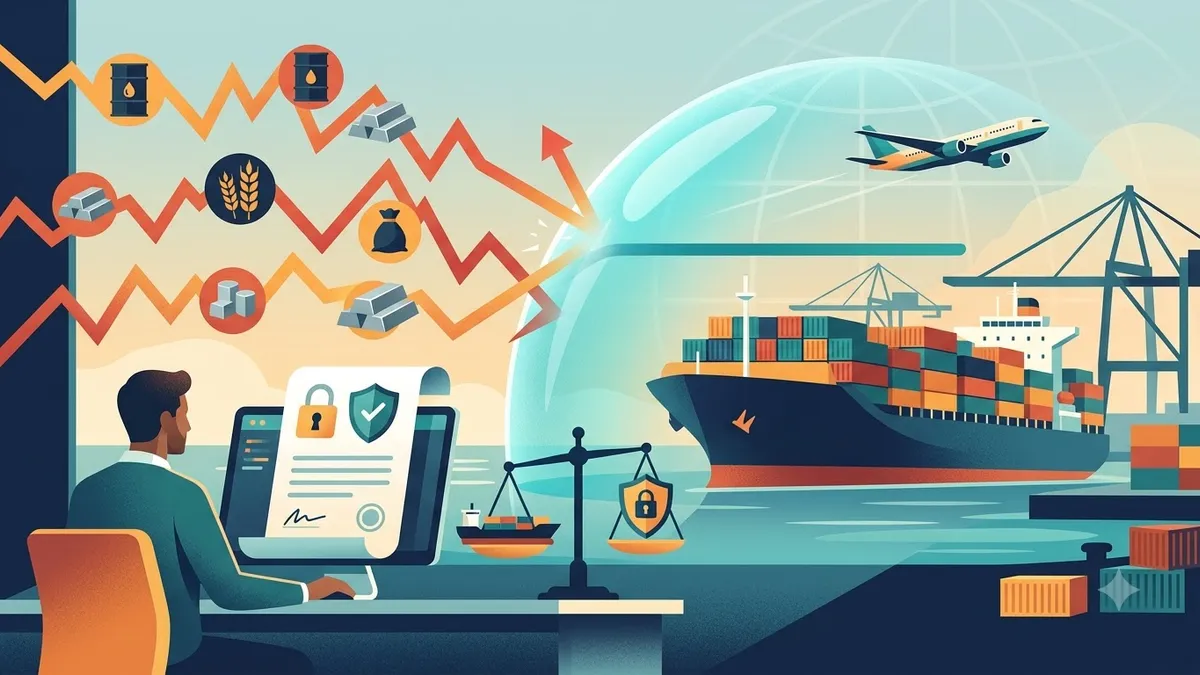
Điểm chính: Phòng vệ giá là mở một vị thế phái sinh ngược chiều với hàng thật. Khoản lỗ ở bên này được khoản lãi ở bên kia bù lại. Nhờ vậy chi phí bất định trở thành con số cố định, giúp kế toán và giám đốc tài chính lập kế hoạch dòng tiền cho quý sau.
Ví dụ giả định: tháng 8, một doanh nghiệp dự kiến có 100 tấn Robusta để bán vào tháng 11. Giá kỳ hạn tháng 11 lúc đó nằm ở mức chấp nhận được. Thay vì chờ đến tháng 11, doanh nghiệp bán trước hợp đồng tương lai tương ứng 100 tấn. Đó là bản chất của phòng vệ giá: chốt trước một mức giá để đổi lấy sự ổn định.
Giả sử giá giảm 300 USD/tấn vào tháng 11. Bán hàng thật thiệt khoảng 30.000 USD. Tuy nhiên, vị thế bán trên sàn lãi xấp xỉ 30.000 USD, nên hai khoản triệt tiêu nhau. Ngược lại, nếu giá tăng, hàng thật lời thêm nhưng vị thế trên sàn lỗ tương ứng.
Chủ doanh nghiệp dễ hiểu sai điểm này. Họ trách hedging làm mất lãi khi giá tăng. Nhưng mục tiêu chưa bao giờ là kiếm lời thêm. Mục tiêu là biết trước chi phí, thay vì hồi hộp theo từng phiên giao dịch ở London. Nếu bạn mới tìm hiểu, hãy đọc trước bài phái sinh giá cả hàng hóa là gì và hedging là gì trong giao dịch hàng hóa.
Vì vậy, câu hỏi tiếp theo là doanh nghiệp của bạn đứng ở phía nào.
Doanh nghiệp nào thường bán, doanh nghiệp nào thường mua hợp đồng tương lai?
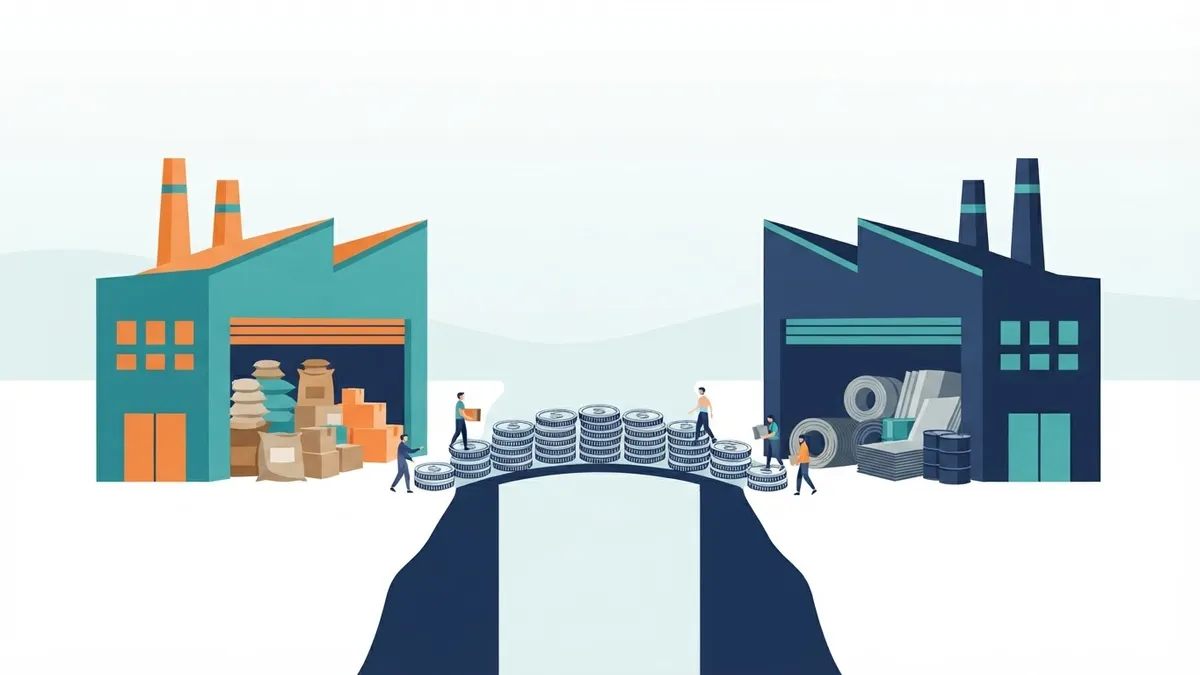
Điểm chính: Bên đang có hoặc sắp có hàng và sợ giá giảm thường bán hợp đồng tương lai (short). Bên sắp phải mua nguyên liệu và sợ giá tăng thường mua (long). Chiều vị thế phái sinh luôn ngược với nỗi lo giá của doanh nghiệp, nên bạn chỉ cần xác định mình sợ giá đi hướng nào.
Nguyên tắc này đơn giản hơn nhiều người nghĩ. Hãy tự hỏi: doanh nghiệp mình sợ giá đi hướng nào? Bảng dưới đây phân loại theo nỗi lo của từng nhóm xuất nhập khẩu phổ biến.
| Ngành hàng | Nỗi lo chính | Chiều vị thế thường gặp |
|---|---|---|
| Xuất khẩu cà phê, hồ tiêu | Giá giảm trước ngày giao hàng | Bán (Short) |
| Nhà rang xay, chế biến nội địa | Giá nguyên liệu tăng | Mua (Long) |
| Vận tải biển, hàng không | Giá nhiên liệu tăng | Mua (Long) |
| Nhập khẩu thức ăn chăn nuôi | Giá ngô, khô đậu tăng | Mua (Long) |
Đây là cách phân loại để hiểu logic, không phải lời khuyên mua hay bán. Tuy nhiên, với phòng vệ giá hàng hóa cho doanh nghiệp, phần khó không nằm ở chiều vị thế. Phần khó là tính đúng khối lượng và chọn kỳ hạn khớp lịch giao hàng thật.
Bạn có thể tìm hiểu cách kinh doanh hàng hóa phái sinh theo mô hình phù hợp doanh nghiệp nhỏ. Cà phê và hồ tiêu là hai ngành xuất khẩu lớn của Việt Nam, nên giá lệch vài phần trăm cũng đủ làm lệch dòng tiền của doanh nghiệp vừa và nhỏ.
Vì sao hedging vẫn thất bại trên thực tế?
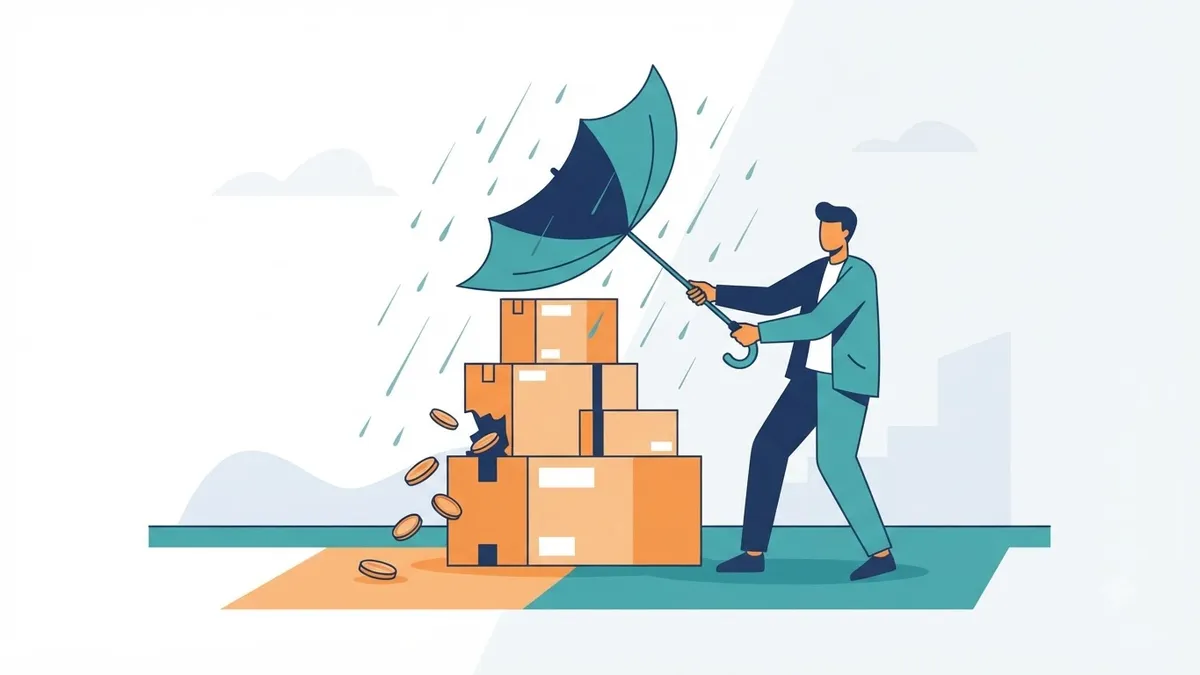
Điểm chính: Ba nguyên nhân chính khiến phòng vệ giá thất bại là basis risk (chênh lệch giữa giá địa phương và giá sàn), rủi ro dòng tiền ký quỹ, và sai lệch khối lượng cùng kỳ hạn giữa hợp đồng chuẩn hóa với sản lượng thật của doanh nghiệp.
Tính toán trên giấy luôn đẹp. Tuy nhiên, thực tế khác lý thuyết.
Giá cà phê tại Đắk Lắk không chạy đồng bộ với giá London. Hợp đồng tương lai chỉ khóa phần giá thế giới, còn chênh lệch địa phương (basis) vẫn dao động riêng. Xem thêm bài basis risk là gì.
Khi giá đi ngược vị thế, doanh nghiệp phải nộp ký quỹ bổ sung bằng tiền mặt. Trong khi đó, khoản lãi ở phía hàng thật chỉ thành tiền khi bán hàng, có thể vài tháng sau. Vì vậy, doanh nghiệp đúng về kinh tế vẫn có thể thiếu thanh khoản ngắn hạn. Bạn có thể đọc thêm về ký quỹ hàng hóa phái sinh.
Hợp đồng chuẩn hóa theo lô cố định nên hiếm khi khớp đúng sản lượng thật. Ngoài ra, tháng đáo hạn ít khi trùng ngày giao hàng, nên phải chuyển kỳ hạn (roll-over) với thêm chi phí. Chi tiết nằm trong bài đáo hạn và chuyển kỳ hạn hợp đồng.
Vì vậy, hãy chuẩn bị dòng tiền dự phòng trước khi mở bất kỳ vị thế nào.
Hợp đồng tương lai và quyền chọn: nên chọn công cụ nào?
Điểm chính: Hợp đồng tương lai khóa cả hai chiều lãi và lỗ, chỉ cần ký quỹ nhưng không giữ được phần lời khi giá đi thuận. Quyền chọn tốn phí premium, đổi lại rủi ro bị giới hạn bằng đúng khoản phí đó và vẫn hưởng lợi khi giá thuận lợi. Dòng tiền sẽ quyết định lựa chọn.
Hợp đồng tương lai giống một thỏa thuận cứng: bạn chốt giá dù thị trường đi đâu. Quyền chọn giống một khoản bảo hiểm: bạn trả phí để có quyền, không phải nghĩa vụ, mua hoặc bán ở mức giá đã thỏa thuận.
Theo MXV, từ 26/6/2023 sàn triển khai giao dịch quyền chọn với 8 sản phẩm, gồm ngô, đậu tương, lúa mì (CBOT), cà phê Arabica, đường 11 (ICE US), dầu WTI, khí tự nhiên (NYMEX) và dầu Brent (ICE EU). Phí tối đa là 350.000 đồng mỗi hợp đồng. Xem danh mục tại trang sản phẩm của MXV.
| Tiêu chí | Hợp đồng tương lai | Quyền chọn |
|---|---|---|
| Chi phí ban đầu | Không trả phí premium, chỉ cần ký quỹ | Trả phí premium cố định |
| Rủi ro tối đa | Lớn nếu giá đi ngược mạnh | Giới hạn bằng phí đã trả |
| Khi giá đi thuận | Không hưởng thêm (đã khóa) | Hưởng lợi, chỉ mất phí |
| Áp lực dòng tiền | Có thể phải bổ sung ký quỹ | Chỉ trả phí một lần |
Nếu ưu tiên chi phí thấp và chấp nhận khóa cả hai chiều, hợp đồng tương lai gọn hơn. Ngược lại, nếu lo rủi ro ký quỹ và muốn giữ cơ hội khi giá thuận, quyền chọn đáng cân nhắc. Hãy tính trên số liệu thật của mình.
Chưa rõ nên tự làm hay cần người đồng hành?
Nguyễn Hữu Thi giúp bạn nhìn lại hệ thống tài chính và vận hành của doanh nghiệp xuất nhập khẩu trước khi chọn công cụ.
Khung pháp lý và nghĩa vụ thuế phái sinh hàng hóa ra sao?
Điểm chính: Giao dịch hàng hóa qua sàn hiện chịu điều chỉnh của Luật Thương mại 2005, Nghị định 158/2006/NĐ-CP và Nghị định 51/2018/NĐ-CP. Nghĩa vụ thuế với thu nhập từ phái sinh chưa có văn bản riêng, nên doanh nghiệp cần xác minh với cơ quan thuế và kế toán.
Một số trang môi giới khẳng định giao dịch phái sinh miễn thuế. Bạn nên thận trọng, vì tuyên bố đó đến từ bên có động cơ thương mại, không phải từ văn bản pháp luật. Bài thuế giao dịch hàng hóa phái sinh phân tích kỹ hơn.
Nghị định 51/2018/NĐ-CP, hiệu lực từ 1/6/2018, sửa đổi Nghị định 158/2006/NĐ-CP về mua bán hàng hóa qua Sở Giao dịch Hàng hóa. Bạn có thể đọc nguyên văn trên cổng Chính phủ. Tuy nhiên, các văn bản này điều chỉnh hoạt động mua bán, không phải thuế.
Theo tài liệu vận hành của MXV, Trung tâm Thanh toán bù trừ gửi thông tin gồm lãi lỗ, thuế và chi phí cho thành viên vào sáng hôm sau phiên. Như vậy, thuế có tồn tại trong quy trình thực tế. Xem thêm trung tâm thanh toán bù trừ.
Phòng vệ giá có bản chất kế toán khác đầu cơ thuần túy. Vì thế, Nguyễn Hữu Thi khuyên bạn trao đổi trước với kế toán trưởng về cách hạch toán, đồng thời lưu đầy đủ sao kê và chứng từ.
Tính đến tháng 8/2026, theo Nghị quyết 220/NQ-CP ngày 7/8/2026, dự thảo Luật Giao dịch hàng hóa phái sinh gồm 8 chương, 55 điều và dự kiến có hiệu lực từ 1/7/2027. Đây là dự thảo, chưa được thông qua. Nó có thể giúp làm rõ phần thuế còn mơ hồ.
Những sai lầm thường gặp khi triển khai phòng vệ giá
Điểm chính: Sai lầm phổ biến khi triển khai phòng vệ giá không nằm ở việc chọn sai công cụ. Nó nằm ở việc không chuẩn bị tiền ký quỹ, kỳ vọng sai về mục tiêu của hedging và hoảng loạn đóng vị thế sớm. Kỷ luật quy trình quan trọng hơn dự đoán giá.
Nhiều doanh nghiệp bỏ cuộc giữa chừng vì chuẩn bị sai từ đầu.
Mở vị thế với tâm lý đầu cơ rồi thất vọng khi giá đi thuận. Mục tiêu đúng là ổn định kế hoạch, không phải tối đa hóa lợi nhuận.
Doanh nghiệp buộc phải đóng vị thế sớm ở mức lỗ, dù hướng đi đúng. Cần quỹ thanh khoản riêng, tách khỏi vốn lưu động chính.
Thấy lỗ tạm thời trên sàn, người phụ trách đóng vị thế phòng vệ vì hoảng loạn. Họ quên rằng khoản lỗ đó đang được bù bởi lãi ở phía hàng thật.
Điểm rút ra cho doanh nghiệp xuất nhập khẩu
- Phòng vệ giá là công cụ ổn định chi phí, không phải cách kiếm lời thêm
- Chiều vị thế phụ thuộc vào nỗi lo giá của chính doanh nghiệp
- Basis risk, ký quỹ và kỳ hạn là ba điểm dễ làm kế hoạch lệch
- Quyền chọn giới hạn rủi ro bằng phí, hợp đồng tương lai thì cần dự phòng tiền mặt
- Thuế phái sinh còn mơ hồ, nên hỏi kế toán trước khi mở vị thế
Muốn hệ thống hóa quy trình quản trị rủi ro?
Ngoài ra, việc theo dõi giá, ký quỹ và báo cáo không nên dồn lên một người. Xem cách ứng dụng AI cho doanh nghiệp nhỏ để nhân bản quy trình này.
Câu hỏi thường gặp về phòng vệ giá hàng hóa
Phòng vệ giá hàng hóa có phải là đầu cơ không?
Không. Phòng vệ giá mở vị thế ngược chiều với hàng thật để triệt tiêu rủi ro. Đầu cơ mở vị thế để kiếm lời từ biến động giá mà không có hàng thật đối ứng.
Doanh nghiệp nhỏ có nên tự giao dịch hàng hóa phái sinh không?
Nếu chưa có dự phòng thanh khoản cho ký quỹ, doanh nghiệp nhỏ nên bắt đầu với khối lượng nhỏ. Đồng thời, hãy hỏi kế toán trưởng trước khi mở rộng.
Chi phí giao dịch quyền chọn hàng hóa hiện nay khoảng bao nhiêu?
Theo mức MXV công bố, phí quyền chọn tối đa 350.000 đồng mỗi hợp đồng cho các sản phẩm như cà phê Arabica, đậu tương, dầu WTI.
Giao dịch hàng hóa phái sinh có phải đóng thuế không?
Nghĩa vụ thuế chưa được quy định riêng biệt trong văn bản chuyên biệt. Nên hỏi cơ quan thuế cho trường hợp cụ thể của bạn.
Basis risk ảnh hưởng thế nào đến hiệu quả phòng vệ giá?
Basis risk là chênh lệch giữa giá địa phương và giá sàn quốc tế. Chênh lệch này có thể làm giảm hiệu quả phòng vệ dù doanh nghiệp đã chọn đúng chiều vị thế.
Lưu ý: Phái sinh hàng hóa có rủi ro, kể cả khả năng mất vốn ký quỹ. Nội dung bài viết mang tính tham khảo, không phải khuyến nghị đầu tư và không hứa hẹn lợi nhuận. Hoàn cảnh mỗi doanh nghiệp khác nhau, nên hãy hỏi kế toán trưởng, đơn vị kiểm toán, luật sư hoặc chuyên gia thuế trước khi quyết định.